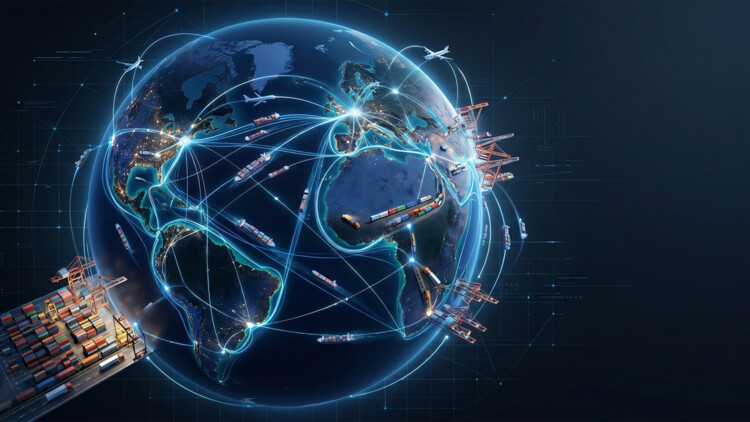
Künstliche Intelligenz (KI) verändert Geschäftsmodelle und Arbeitsprozesse. Das ist mittlerweile fast allen bewusst. Sie ordnet aber auch die globale Wirtschaft neu: Während frühere Globalisierungswellen vor allem von niedrigen Produktionskosten und effizienten Lieferketten geprägt waren, entscheiden heute Rechenleistung, Halbleiter, Datenströme und digitale Infrastruktur zunehmend über Wettbewerbsfähigkeit und wirtschaftlichen Einfluss. KI wird damit zu einem entscheidenden Faktor für die Zukunft des Welthandels.
Massiver Shift nach Asien
Besonders sichtbar wird dieser Wandel in den Handelsströmen: Der weltweite Handel mit KI-nahen Gütern wie beispielsweise Grafikkarten, Speicherchips, Glasfaserkabel, IT-Server oder elektrische Schalter ist innerhalb von zehn Jahren von rund einer Billion US-Dollar auf 3,8 Billionen US-Dollar gewachsen. Mittlerweile entfallen etwa 15 Prozent des gesamten globalen Warenhandels auf KI-nahe Produkte und Infrastruktur. Getrieben wird diese Entwicklung vor allem durch die steigende Nachfrage nach Halbleitern, Speichersystemen, Netzwerktechnologie und Stromspeicherlösungen sowie entsprechenden Komponenten.
Die neue Landkarte des Welthandels zeigt dabei eine deutliche Verschiebung nach Asien. Die Region bündelt inzwischen 65 Prozent der weltweiten Exporte von KI-relevanten Gütern. China ist mit einem Anteil von 18 Prozent der größte Exporteur, gefolgt von Taiwan mit zwölf Prozent und Hongkong mit elf Prozent. Auch Südkorea, Singapur, Malaysia und Japan sind zentrale Akteure innerhalb der KI-Wertschöpfungskette.
Ganz neue Handelsachsen entstehen entlang dieser Lieferketten. So dominiert Taiwan die Produktion modernster Chips, Südkorea den Markt für leistungsstarke Speicherchips für KI-Anwendungen. Länder wie Malaysia, Thailand, Vietnam und Mexiko gewinnen als Standorte an Bedeutung für Montage, Verpackung und Testverfahren von Endprodukten, bevor diese in westliche Märkte exportiert werden. Damit verlagert sich ein wachsender Teil der globalen Wertschöpfung in Richtung Asien, insbesondere in Richtung der "Schwergewichte" Taiwan, Südkorea und China sowie in einige neue Produktionszentren wie beispielsweise Malaysia, Vietnam und Singapur. Darüber hinaus steht auch Indien hier in den Startlöchern.
Gleichzeitig bleibt die weltweite KI-Produktion auf wenige strategische Knotenpunkte konzentriert und von diesen kontrolliert. Gerade bei fortschrittlichen Halbleitern (darunter Grafikprozessoren oder High-Bandwidth-Memory-Technologien) und Spezialanlagen, ohne die die Produktion moderner KI-Chips gar nicht möglich wäre, entstehen neue Abhängigkeiten. Diese Abhängigkeit von wenigen Anbietern macht Lieferketten anfälliger - auch für geopolitische Spannungen.
Wer zu den Gewinnern gehört
Die größten Profiteure der KI-Ökonomie sind dabei jene Länder, die Schlüsselpositionen entlang der digitalen Wertschöpfung kontrollieren oder eine übermäßige Abhängigkeit von kritischen Engpass-Technologien vermeiden.
Die USA dominieren insbesondere die dienstleistungsorientierten Bereiche der KI-Wertschöpfungskette, darunter KI-Modelle, Cloud-Plattformen, Server-Infrastruktur und Softwarelösungen. Mit mehr als 5400 Rechenzentren verfügen sie über rund 45 Prozent der weltweiten Rechenzentrumskapazitäten. Darüber hinaus entfällt auf die USA mehr als die Hälfte der weltweit geplanten KI-spezifischen Rechenzentrumskapazitäten.
Zu den wichtigsten strategischen Stärken der USA zählen auch ihre Hyperscaler, die den Ausbau und die Bereitstellung großer Teile der Recheninfrastruktur finanzieren und betreiben. Sie beherrschen große Teile des globalen Cloud-Marktes sowie der digitalen Infrastruktur in den USA und Europa und stellen darüber hinaus zahlreiche führende KI-Anwendungen zur Verfügung.
Auf der Hardware-Seite bilden Taiwan und Südkorea die kritischsten Knotenpunkte der globalen KI-Wertschöpfungskette. Ihre Stellung bei modernsten Halbleitern und Speicherchips macht sie zu unverzichtbaren Partnern für die weltweite KI-Industrie. Auch exportorientierte Volkswirtschaften mit hoher technologischer Offenheit wie beispielsweise Singapur, Hongkong oder in Europa die Niederlande und Deutschland gewinnen, da Handelsintegration die Verbreitung und Nutzung von KI beschleunigt.
Unter Druck geraten dagegen Regionen, die KI zwar nutzen, aber nicht ausreichend an ihrer Wertschöpfung partizipieren. Das Risiko ist zweifach: Einerseits können sie bei den für den Aufbau eigener KI-Infrastruktur benötigten Schlüsselkomponenten von ausländischen Anbietern abhängig werden. Andererseits droht eine Abhängigkeit bei der Einführung und Nutzung der Technologie selbst, wenn diese überwiegend von externen Akteuren bereitgestellt wird.
Neue Machtzentren entstehen
KI verschiebt Macht zunehmend von Software und IT-Dienstleistungen hin zur physischen Infrastruktur. Aber auch Wasserressourcen spielen eine Rolle, denn die Kühlphase ist von entscheidender Bedeutung, um einen lückenlosen und kontinuierlichen Betrieb der Gleichstromversorgung zu gewährleisten. Der Klimawandel könnte in den kommenden Jahren zu einem Hemmnis werden, insbesondere in kontinentalen Regionen wie Europa, wo die Temperaturen schneller steigen als anderswo. Im globalen Wettbewerb entscheidet in Zukunft also vor allem die Fähigkeit, leistungsfähige Rechenzentren mit hoher Computing-Kapazität aufbauen und betreiben zu können. Doch selbst umfangreiche Investitionen lassen sich ohne kritische Vorprodukte nicht in reale Infrastruktur umsetzen. Dazu zählen insbesondere fortschrittliche Halbleiter, Glasfasertechnologien und elektrische Schaltanlagen.
Die eigentliche Herausforderung besteht deshalb nun darin, Engpässe bei diesen Schlüsselkomponenten zu beseitigen und wieder mehr Kontrolle über die entsprechenden Lieferketten zu gewinnen. Gleichzeitig nähern sich die Leistungsfähigkeiten vieler offener und geschlossener KI-Modelle zunehmend an, wodurch ihre Austauschbarkeit steigt. Bei Grafikprozessoren (GPUs) oder High-Bandwidth-Memory-Technologien (3D-gestapelte DRAM-Speichertechnologien - die Red.) hingegen bleiben Alternativen rar, da diese Lieferketten stark konzentriert sind.
Dadurch entstehen neue Abhängigkeiten. Viele Unternehmen sind bereits heute auf wenige Anbieter elektronischer und elektrischer Schlüsselkomponenten angewiesen, von denen die meisten in Asien angesiedelt sind. Europa ist dabei nicht nur von asiatischen Hardware- und Halbleiterlieferketten abhängig, sondern zugleich von den bereits erwähnten US-Hyperscalern. Daraus ergibt sich eine doppelte Verwundbarkeit.
Europas kritische Position
Besonders kritisch ist die Position Europas. Die operative Rechenzentrumskapazität liegt etwa viermal unter jener der USA. Gleichzeitig kontrollieren US-Hyperscaler bereits einen erheblichen Teil der europäischen Cloud- und Rechenzentrumslandschaft. Ihr Einfluss dürfte in den kommenden Jahren weiter wachsen. Zwar existieren europäische Alternativen, ihr Marktanteil bleibt mit rund 15 Prozent des europäischen Cloud-Marktes jedoch begrenzt. Gründe dafür sind geringere Größe, ein weniger breites Lösungsangebot und eine geringere Markenbekanntheit.
Dadurch steigt wiederum das Souveränitätsrisiko: Digitale Wertschöpfung in Europa basiert zunehmend auf ausländischen Technologien und könnte im Falle geopolitischer Konflikte oder unternehmensbezogener Streitigkeiten erheblich beeinträchtigt werden.
Auch Deutschland steht vor dieser Herausforderung. Viele Unternehmen verfügen zwar über starke industrielle Kompetenzen, sind insbesondere in den am schnellsten wachsenden Infrastruktursegmenten der KI-Wirtschaft bislang jedoch nur begrenzt vertreten. Hinzu kommen lange Genehmigungsverfahren, hohe Investitionskosten und eine begrenzte Verfügbarkeit von Risikokapital, die den Aufbau eigener Kapazitäten bei modernsten Halbleitern, Energiespeicherlösungen oder KI-gestützter Hardware wie IoT-Systemen und humanoider Robotik erschweren.
Dennoch bietet die Entwicklung erhebliche Chancen. Europas Stärke liegt insbesondere in industriellen Anwendungen, Automatisierung, Maschinenbau und spezialisierten B2B-Lösungen. Hier können Unternehmen KI gezielt einsetzen, um Produktivität, Innovation und Wettbewerbsfähigkeit zu steigern. Auch im Bereich der Spezialmaschinen, die überhaupt erst die Grundlage für die Herstellung moderner Chips sind, ist Europa sehr gut positioniert.
Für Unternehmen wird KI zunehmend zu einer strategischen Standort- und Lieferkettenfrage. Erfolgreich werden jene sein, die ihre technologischen Abhängigkeiten frühzeitig analysieren, Lieferketten diversifizieren und eigene digitale Kompetenzen aufbauen. Gleichzeitig gewinnt der Zugang zu Daten, Rechenleistung und KI-Anwendungen an Bedeutung. Unternehmen sollten KI nicht ausschließlich einkaufen, sondern eigene Anwendungen entwickeln und ihre Datenbestände gezielt als Wettbewerbsvorteil nutzen. Ebenso wichtig wird eine robuste Risikostrategie, um auf geopolitische Spannungen, Exportkontrollen oder Lieferengpässe vorbereitet zu sein.
Wachstumschancen für Logistik
Für Speditions- und Logistikunternehmen eröffnet die KI-Neuordnung des Welthandels erhebliche Wachstumschancen. Der Ausbau von Rechenzentren und die steigende Nachfrage nach Halbleitern, Servern und Netzwerktechnik schaffen neue Transportbedarfe und Handelsrouten. Gleichzeitig entstehen durch die Verlagerung einzelner Produktionsschritte in neue Standorte zusätzliche Warenströme. Die Risiken nehmen jedoch ebenfalls zu. Da die KI-Wertschöpfung auf wenige Schlüsselregionen konzentriert ist, können geopolitische Konflikte, Exportbeschränkungen oder Störungen kritischer Transportwege erhebliche Auswirkungen auf Verfügbarkeit und Preise haben. Für Logistiker werden Resilienz, Transparenz und flexible Lieferketten deshalb zu entscheidenden Wettbewerbsfaktoren.
Von KI-Ökonomie profitieren
KI verändert die Architektur des Welthandels in vielen Aspekten also grundlegend. Die wirtschaftliche Macht verschiebt sich hin zu den Ländern und Unternehmen, die physische Infrastruktur, Rechenleistung und Schlüsseltechnologien kontrollieren und so das Potenzial von KI erschließen können. Für Europa und Deutschland ist dies Warnsignal und Chance. Wer jetzt in Technologie, Resilienz und eigene Wertschöpfung investiert, kann von der neuen KI-Ökonomie profitieren. Wer abwartet, riskiert, in der zunehmend digitalisierten Weltwirtschaft an Einfluss zu verlieren.
Jetzt kostenloses PDF "Who is Who Logistik 2027" downloaden
Das Who is Who Logistik 2027 enthält neben fundierten Expertenbeiträgen einen umfangreichen Branchenguide mit namhaften Anbietern logistischer Produkte und Dienstleistungen. Das seit 2002 erscheinende Jahresheft der Verkehrsrundschau erscheint online und als Printausgabe. Außerdem ist das Who is Who Logistik 2027 kostenlos als PDF downloadbar.
Viel Spaß bei der Lektüre und vor allem viel Erfolg im Jahr 2027!