Vor einigen Jahren hätten viele die "Circular Economy" noch eher im Nachhaltigkeitsbericht verortet als in der Strategiesitzung eines Automobillogistikers. Das hat sich grundlegend geändert - und zwar, weil Märkte es so entscheiden.
Die Zahlen hinter der Circular Economy sprechen eine deutliche Sprache: Laut einer Analyse der Ellen MacArthur Foundation könnten kreislauforientierte Geschäftsmodelle in Europa bis 2030 einen wirtschaftlichen Mehrwert von mehreren Hundert Milliarden Euro freisetzen - allein durch Ressourceneffizienz, reduzierte Rohstoffabhängigkeit und neue Serviceangebote. Das Weltwirtschaftsforum schätzt, dass die Zirkularität der globalen Wirtschaft heute weniger als zehn Prozent beträgt. Das bedeutet: mehr als 90 Prozent der eingesetzten Materialien verlassen den Kreislauf, sobald ein Produkt seinen ersten Lebenszyklus beendet hat.
Rohstoffe länger im Kreislauf
Diese Verschiebung hat auch eine geopolitische Dimension. Rohstoffe wie Lithium, Kobalt, Nickel oder seltene Erden sind weltweit ungleich verteilt und zunehmend Gegenstand internationaler Spannungen und Exportbeschränkungen. Wer Materialien durch Wiederverwendung und Aufbereitung länger im eigenen Wirtschaftsraum hält, reduziert die Abhängigkeit von einzelnen Förderländern und wird widerstandsfähiger gegenüber Preisschwankungen und Lieferengpässen. Für rohstoffarme Industrieländer wie Deutschland ist Zirkularität damit längst keine ökologische Kür mehr, sondern eine Frage der wirtschaftlichen Souveränität und Versorgungssicherheit.
Häufig werden in der Debatte die Begriffe Kreislaufwirtschaft und Recycling verwechselt. Recycling ist aber nur die letzte Stufe des Lebenszyklus - und in der Regel die wertärmste. Echter Werterhalt passiert früher: durch intelligentes Design und Engineering, durch Wiederverwendung, Reparaturfähigkeit, Aufbereitung und verlängerte Nutzung.
Andere Branchen zeigen bereits, wie viel wirtschaftliches Potenzial in einer konsequenten Kreislaufstrategie steckt. Im Maschinenbau haben sich professionelle Refurbishment-Programme für Industrieausrüstung längst etabliert, in der IT- und Elektronikbranche ist der Markt für aufbereitete Geräte zu einem eigenständigen, kräftig wachsenden Segment geworden. Und auch die Textilindustrie entwickelt unter dem Druck neuer EU-Vorgaben erste tragfähige Rücknahme- und Wiederaufbereitungsmodelle. Der Automobilsektor zieht nun nach - mit einer Besonderheit: Fahrzeuge sind komplexer, individueller in ihrem Zustand und technisch anspruchsvoller als die meisten anderen Produkte, die heute in Kreislaufmodellen bewegt werden. Genau deshalb kommt der Logistik in diesem Bereich eine besonders anspruchsvolle Rolle zu. Auch international gewinnt das Thema an Fahrt. In China hat die Regierung den Aufbau einer Kreislaufwirtschaft zum festen Bestandteil ihrer Industriepolitik erklärt und fördert gezielt Rücknahme- und Aufbereitungskapazitäten für Batterien und Fahrzeuge. In den USA entstehen parallel neue Marktplätze für zertifizierte Gebrauchtfahrzeuge mit lückenloser Zustandsdokumentation. Europa steht damit nicht allein da, sondern im internationalen Wettbewerb um die effizientesten Kreislaufmodelle - mit dem Unterschied, dass die EU-Regulatorik hier bereits einen vergleichsweise verbindlichen Rahmen setzt.
Millionen Fahrzeuge im Kreislauf
Beispiel Automobillogistik: Im BLG-Netzwerk wurden 2025 rund 4,2 Millionen Fahrzeuge bewegt - umgeschlagen, transportiert und technisch bearbeitet. Ein wachsender Teil davon durchläuft heute Kreislaufprozesse. Ein Fahrzeug, das professionell aufbereitet und wieder in den Markt gebracht wird, bleibt länger nutzbar und erzielt einen deutlich höheren Erlös als ein Pkw, der direkt verwertet wird. Diese Differenz ist eine handfeste Geschäftschance. Logistiker können sie erschließen, wenn sie die richtigen Fähigkeiten und die passende Infrastruktur aufgebaut haben.
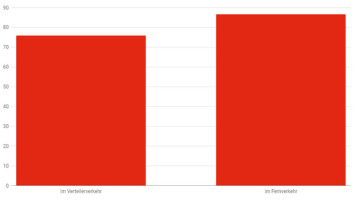
Die Automobilbranche weltweit, aber insbesondere in Deutschland, ist im Wandel. Die Hersteller brauchen Lösungen, die weit über die Auslieferung eines Neufahrzeugs hinausgehen. Mit transformierten Geschäftsmodellen der Hersteller und großen Flottenbetreiber rücken die Rücknahme, die Aufbereitung und die Weitervermarktung in den Fokus und werden zu integralen Bestandteilen einer durchgängigen Wertschöpfungskette. Die Logistik des zweiten und aller weiteren Lebenszyklen eines Pkw ist kein Nischenthema mehr. Sie wird Teil eines ganzheitlichen Leistungsportfolios. Die Größe des deutschen Gebrauchtwagenmarkts wurde vom Branchenportal Mordor Intelligence im Jahr 2025 auf 86,61 Milliarden US-Dollar geschätzt und soll von 96,32 Milliarden US-Dollar im Jahr 2026 auf 163,75 Milliarden US-Dollar bis 2031 wachsen.
Kunden verlangen Transparenz
Befeuert wird diese Entwicklung zusätzlich durch ein verändertes Konsumentenverhalten. Gebrauchte und aufbereitete Fahrzeuge gelten längst nicht mehr als zweite Wahl, sondern werden zunehmend bewusst nachgefragt - aus Kostengründen, aber auch aus Nachhaltigkeitsüberlegungen. Vor allem jüngere Käufergruppen zeigen sich offen gegenüber geprüften Gebrauchtfahrzeugen und Aufbereitungsgarantien, sofern Qualität, Historie und Herkunft des Fahrzeugs transparent nachvollziehbar sind. Käuferinnen und Käufer erwarten heute belastbare Informationen zu Vorschäden, Wartungsstand und technischem Zustand, bevor sie sich für ein aufbereitetes Fahrzeug entscheiden. Transparenz wird damit nicht nur zur regulatorischen, sondern zunehmend auch zur vertrieblichen Notwendigkeit.
Technologisch rückt dabei vor allem eine vorausschauende Datenanalyse in den Mittelpunkt. Telematikdaten, Zustandssensorik und KI-gestützte Bewertungsmodelle machen es zunehmend möglich, den Aufbereitungsbedarf eines Fahrzeugs schon vor der physischen Rücknahme einzuschätzen. Das verkürzt Standzeiten, verbessert die Planung von Werkstattkapazitäten und erhöht die Prognosesicherheit für den erzielbaren Restwert. Branchenweit entstehen dafür derzeit neue Standards und Schnittstellen, die eine durchgängige Datenweitergabe zwischen Herstellern, Werkstätten und Logistikdienstleistern ermöglichen sollen.
Gleichzeitig wandeln sich Vertriebsmodelle schneller, als viele erwartet hätten. Abonnements, Direktverkäufe durch Hersteller, neue Mobilitätsdienstleister - sie alle brauchen eine Logistik, die nicht mit der Auslieferung endet. Bei Fahrzeugen bedeutet das: Zustandsbefundung, Bewertung, technische und optische Aufbereitung, Transport und Weitervermarktung müssen verlässlich ineinandergreifen. Wer nur einzelne Schritte leistet, kann den Wert eines Fahrzeugs über seinen gesamten Lebenszyklus kaum sichern. Erst aus dem Zusammenspiel entsteht eine belastbare Lösung. Dafür braucht es drei Dinge:
1. Die richtige Infrastruktur: Standorte für Prüfung und Aufbereitung, technische Kapazitäten und ausreichend Fläche - nicht nur für den Durchlauf, sondern auch für die notwendige Verweildauer.
2. Belastbare Prozesse: Jeder Rückläufer ist anders, trotzdem müssen die Prozesse zuverlässig und effizient funktionieren. Unterschiedliche Fahrzeugzustände und individuelle Bearbeitungsschritte müssen mit klaren Standards zusammengebracht werden.
3. Datenkompetenz: Ohne belastbare Informationen über Fahrzeugzustand, Schadensbilder, Bearbeitungsstatus und Standort ist Kreislauflogistik nicht steuerbar. Kunden wollen Transparenz - möglichst in Echtzeit.
Diese drei Voraussetzungen lassen sich allerdings nicht isoliert von einem einzelnen Unternehmen aufbauen. Kreislauflogistik entsteht im Zusammenspiel zwischen Herstellern, Logistikdienstleistern, Werkstätten, Versicherungen und Wiedervermarktern - und sie braucht Menschen, die mit den neuen Anforderungen umgehen können.
Europa setzt den Rahmen
Das Prinzip der "Circular Economy" ist klarer, als es die Debatte manchmal vermuten lässt: Materialien und Produkte sollen so lange wie möglich im Wirtschaftskreislauf gehalten werden - durch Wiederverwendung, Reparatur, Aufbereitung und Weitervermarktung. Erst wenn all das ausgeschöpft ist, steht Recycling am Ende.
Die EU-Gesetzgebung schafft im Bereich der Circular Economy konkrete Anforderungen und damit messbare Nachfrage nach Lösungen für Rücknahme, Aufbereitung und Wiederverwendung. So formuliert etwa die EU-Batterieverordnung genaue Vorgaben für die Sammlung, die Behandlung und das Recycling von Batterien. Mit zunehmender Marktdurchdringung batterieelektrischer Fahrzeuge wird dieses Geschäftsfeld in den nächsten Jahren erheblich an Bedeutung gewinnen. Hinzu kommen steigende Anforderungen an Transparenz und Nachhaltigkeitsinformationen entlang der gesamten Wertschöpfungskette - eine Entwicklung, die den Erwartungsdruck auf Hersteller und Logistikdienstleister erhöht.
Parallel entsteht mit dem Digitalen Produktpass, der im Rahmen der EU-Ökodesign-Verordnung für nachhaltige Produkte schrittweise eingeführt wird, eine neue Infrastruktur für Zirkularität: Informationen zu Materialzusammensetzung, Reparaturhistorie und Lebenszyklus eines Produkts sollen künftig digital und durchgängig verfügbar sein. Ähnliche Entwicklungen zeichnen sich mit Blick auf ein mögliches Recht auf Reparatur in der Elektronikbranche ab. Für Logistikunternehmen bedeutet das: Sie bewegen künftig nicht mehr nur physische Rückläufer, sondern werden zunehmend auch zu Knotenpunkten für Produkt- und Prozessdaten entlang der gesamten Wertschöpfungskette.
Die Kreislaufwirtschaft ist die strukturelle Antwort auf eine Gleichung, die das lineare Wirtschaftsmodell nie lösen konnte: wachsender Ressourcenverbrauch auf einem Planeten mit endlichen Kapazitäten. Was lange als ökologische Notwendigkeit diskutiert wurde, ist längst zu einer wirtschaftlichen Realität mit messbaren Auswirkungen auf Geschäftsmodelle, Wertschöpfungsketten und Wettbewerbsfähigkeit geworden.
Jetzt kostenloses PDF "Who is Who Logistik 2027" downloaden
Das Who is Who Logistik 2027 enthält neben fundierten Expertenbeiträgen einen umfangreichen Branchenguide mit namhaften Anbietern logistischer Produkte und Dienstleistungen. Das seit 2002 erscheinende Jahresheft der Verkehrsrundschau erscheint online und als Printausgabe. Außerdem ist das Who is Who Logistik 2027 kostenlos als PDF downloadbar.
Viel Spaß bei der Lektüre und vor allem viel Erfolg im Jahr 2027!