Logistik-Outsourcing wächst weiter - das zeigt sich branchenweit ebenso wie in der Beratungspraxis bei Metroplan. Gleichzeitig ist bei zunehmend mehr Mandanten eine gegenläufige Bewegung zu beobachten: Sie prüfen bewusst, ob sie einzelne zuvor ausgelagerte Leistungen nicht doch wieder selbst übernehmen sollten. Beide Entwicklungen gehören zusammen.
Der Kern der Fremdvergabe
Was als Widerspruch erscheint, hat nachvollziehbare Gründe. Viele Unternehmen lagern Leistungen aus, weil die Leistungsfähigkeit der eigenen Logistik geringer ist als die der externen Spezialisten. Dabei gilt ein einfacher Grundsatz: Wird eine ineffiziente Leistung ausgelagert, bleibt sie teurer als notwendig - nur eben beim Dienstleister statt im eigenen Betrieb. Der Ausgangspunkt einer fundierten Make-or-Buy-Entscheidung ist deshalb nicht die Frage "auslagern oder nicht", sondern ein ehrlicher Blick auf die eigene Position: Wo steht die Firma wirklich, und was lässt sich intern kurzfristig oder vielleicht erst langfristig verbessern?
Transport und Lagerhaltung bilden nach wie vor den Kern der Fremdvergabe. Viele Unternehmen haben ihre Transportleistungen inzwischen weitgehend ausgelagert, während die Lagerlogistik häufiger noch in Eigenregie läuft. Das Interesse an weiterer Auslagerung bleibt dabei ungebrochen - am stärksten bei Lagerhaltung, Kommissionierung und logistischen Mehrwertdiensten wie etwa Displaybau, Sortierung der Rücknahmen aus dem Handel oder auch Konfektionierungen.
Kostenflexibilität und die Vermeidung eigener Investitionen zählen weiterhin zu den wichtigsten Beweggründen, ergänzt um den Wunsch, sich stärker auf die eigenen Kernkompetenzen zu konzentrieren.
Reine Kostensenkung ist nicht mehr der alleinige Treiber. Digitalisierung und Automatisierung gewinnen als Entscheidungsgrundlage weiter an Bedeutung. Die Nachhaltigkeit bei den Vergabekriterien spielt dagegen mittlerweile oft eine untergeordnete Rolle. Für die richtige Einordnung der strategischen Bedeutung der eigenen Logistik hilft ein Blick auf die zukünftigen Megatrends.
Treiber Circular Economy
Getrieben von Rohstoffsicherung und regulatorischen Vorgaben der EU entwickeln sich die Kreislaufwirtschaft, die Retourenlogistik und das Remanufacturing (Aufarbeitung) von Nebenprozessen zu eigenständigen Logistiknetzwerken. Die Europäische Union (EU) treibt die Transformation hin zu einer Kreislaufwirtschaft (Circular Economy) mit einer Reihe wichtiger Verordnungen und Initiativen voran. Ziel ist es, die "Zirkularitätsrate" der EU bis 2030 auf 24 Prozent zu verdoppeln (gegenüber rund zwölf Prozent heute). Dieser "Circular Economy Act" (CEA) wird für die Hersteller zusätzliche Pflichten und eine erweiterte Herstellerverantwortung mit sich bringen, die nur durch eine passgenaue Logistik abgebildet werden kann.
Shift der Kernkompetenzen
Mit KI-gestützten Prognosen, digitalen Zwillingen und durchgängigen Datenplattformen entwickelt sich der Einsatz der KI: von Pilotprojekten hin zu festen Bestandteilen entlang der gesamten Lieferkette. Jeder kann heute recht einfach mittels KI die richtige Anzahl an Paletten für einen Versandauftrag aus den Bestellpositionen, den Umverpackungen und den richtigen Stammdaten berechnen lassen. Parallel dazu führen die Innovationen in der Automatisierungstechnik mit intelligenten Robotern, fahrenden Lagerplätzen (Kiva-Roboter) und automatisierten Kommissioniersystemen zu einer Verschiebung der Kernkompetenzen. Die flachen Kiva-Roboter fahren unter Regale (sogenannte Pods), heben diese an und navigieren mithilfe von 2D-Barcodes auf dem Hallenboden direkt zu den Packstationen. Die Roboter steigern die Picking-Raten erheblich (oft auf 600 bis über 700 Artikel pro Stunde) und sorgen für weniger körperliche Belastung sowie weniger Unfälle im Lager. Bei diesen innovativen Technologien sind Unternehmen nicht mehr auf das Know-how und die Investitionsbereitschaft der Logistikdienstleister angewiesen, sondern können ohne Risiko selbst in eine skalierbare Automatisierung investieren.
Sicherheit treibt Regionallager
Nach Jahren einseitiger Kostenoptimierung setzen Unternehmen zunehmend auf resiliente Netzstrukturen mit mehreren Standorten, alternativen Transportwegen und gezielten Pufferbeständen für kritische Güter. Die häufigen und unerwarteten Störungen auf den internationalen und europäischen Seewegen haben es ermöglicht, die Zusatzkosten für Sicherheitsbestände zu argumentieren. Jedem CEO ist klar, dass Engpässe in der Straße von Hormus und der niedrige Pegelstand des Rheins Ereignisse sind, die in jedweder Form in jedem Jahr auftreten können. Gleichzeitig wächst der Bedarf an widerstandsfähigen Strukturen für Branchen mit kritischer Infrastruktur oder zur Krisenvorsorge, etwa Energieversorgung, Gesundheitswesen und Ersatzteillogistik. Logistikdienstleister sollten daher anstelle großer, zentraler und günstiger Standorte mehr zu kleineren regionalen Lagerstandorten tendieren. Der damit verbundene Kostennachteil wird mit der gewonnenen Sicherheit und Flexibilität kompensiert.
Erfolgshebel Partnerschaft
Eine aktuelle Roland-Berger-Analyse zur Circular Economy in der Automobilindustrie aus dem Jahr 2025 zeigt, dass sich die Arbeitsteilung entlang der Wertschöpfungskette verändert. Im Fokus stehen vier Felder: die Professionalisierung der Aufarbeitung, der Ausbau von Reparatur- und Gebraucht-Angeboten, der selektive Aufbau von Materialkreisläufen sowie die Vorbereitung auf das Batterierecycling. Roland Berger empfiehlt den Unternehmen, nicht sämtliche Aktivitäten selbst aufzubauen, sondern vielmehr, zunächst profitable bestehende Aktivitäten zu optimieren und neue Geschäftsfelder schrittweise über ein Netzwerk spezialisierter Partner zu entwickeln.
Gerade bei Sammlung, Demontage, Logistik, Recycling und Wiederaufbereitung können Partnerschaften mit Logistikdienstleistern der entscheidende Schritt zum schnellen Erfolg sein, indem sich Skaleneffekte nutzen und Investitionen sowie Risiken teilen lassen. Circular Economy zeigt damit exemplarisch, dass Outsourcing nicht zwangsläufig eine Entscheidung für oder gegen die Fremdvergabe einer gesamten Leistung ist. Entscheidend ist vielmehr, welche Kompetenzen ein Unternehmen selbst beherrschen und welche Leistungen spezialisierte Partner besser und wirtschaftlicher erbringen können. Genau mit diesem Punkt müssen sich Logistikdienstleister jetzt in der Automobil- und Zulieferindustrie, im Maschinenbau und bei hochwertigen Konsumgütern einbringen.
Parameter für Make-or-Buy
Eine belastbare Entscheidung braucht mehr als den Vergleich zwischen eigenem Aufwand und einem Dienstleisterangebot. In der Beratungspraxis von Metroplan hat sich eine Bewertung entlang vier getrennter Fragen bewährt: Passt die Leistung strategisch zum Unternehmen? Rechnet sie sich wirtschaftlich? Lässt sie sich operativ tatsächlich umsetzen? Und welche Risiken bringt die Fremdvergabe mit sich? Idealerweise dient dafür ein vollständiges Total-Cost-of-Ownership-Modell als wirtschaftliche Grundlage, das neben den reinen Dienstleisterpreisen die abbaubaren Kosten, den internen Steuerungsaufwand, die Umzugs- und Anlaufkosten und die Kosten der IT-Integration berücksichtigt. Ausgangspunkt ist immer der Benchmark-Vergleich: Wie schneiden die eigenen Kostensätze im Vergleich zum Marktdurchschnitt ab? Die Kennzahlen im Kasten auf Seite 31 - teils mit spezifischen Anpassungen - bilden in den meisten Branchen einen guten Benchmark.
Zeigt der Vergleich, dass die eigene Logistik bereits wettbewerbsfähig arbeitet, kann das sogar für ein Insourcing sprechen. Und im anderen Fall? Was hindert Unternehmen daran, die interne Logistik zu Kostensätzen aus einem externen Benchmark zu verrechnen? Logistische Mehrwertdienste (VAS) mit 32 Euro pro Stunde und fünf Euro pro sortenreine Palette im Wareneingang zu belasten sowie eine Bereitstellungsquote von 98,5 Prozent zu garantieren, ist logischer als alle Kosten der Logistik in den Gemeinkosten zu verwässern. Im Umkehrschluss kann die hauseigene Logistik dann aber auch einen abgestimmten Forecast-Prozess für den Auftragseingang erwarten.
Abkehr vom Outsourcing?
Dass parallel zum Outsourcing-Wachstum auch Insourcing an Bedeutung gewinnt, ist keine Kehrtwende, sondern eine gezielte Weiterentwicklung. Bei unserer Projektpraxis geht es dabei selten um eine grundsätzliche Abkehr von der Fremdvergabe. Stattdessen entscheiden sich Unternehmen für hybride Modelle: Sie behalten kritische Kompetenzen und die Steuerungshoheit im eigenen Haus und begrenzen so gezielt ihre Abhängigkeit von einzelnen Dienstleistern.
Diese Abhängigkeit vom Logistikdienstleister hat sich in den vergangenen Jahren zum wichtigsten Risikothema beim Outsourcing entwickelt - deutlich vor klassischen operativen Sorgen wie Verspätungen oder Qualitätsproblemen. Hinzu kommt bei vielen Unternehmen eine spürbare Unzufriedenheit mit den wirtschaftlichen Ergebnissen bisheriger Outsourcing-Projekte. In der Praxis sind die mangelnde Transparenz bei Kosten und Leistungen und die Unvereinbarkeit von hohen Investitionen in die Automatisierung mit einem Fünf-Jahres-Rahmenvertrag Gründe, die für ein Insourcing der Leistungen sprechen.
Zunehmende Spezialfälle
Manche Leistungsfelder entwickeln sich unabhängig vom Hin und Her zwischen Out- und Insourcing zu eigenständigen Wachstumsfeldern. Für 4PL-Dienstleistungen wie Netzwerkoptimierung, Transportausschreibungen oder Control-Tower-Funktionen gehen Marktforschungsdaten für die kommenden Jahre von einer Wachstumsrate von rund 6,7 bis 6,9 Prozent jährlich bis 2035 aus. Solche Leistungen erbringen nach unserer Erfahrung längst nicht mehr nur die großen, bekannten Namen der Branche. Auch zahlreiche Mittelständler bieten sie inzwischen mit vergleichbarer Qualität an. Der Zollbereich rückt ebenfalls stärker in den Fokus - nicht nur regulatorisch, sondern operativ. In unserer Projektpraxis zeigt sich, dass die wiederkehrenden Aufgaben der korrekten Tarifierung von Material, der sauberen Dokumentation von Lieferantenlangzeiterklärungen sowie der anschließenden Präferenzkalkulation immer mehr an Bedeutung gewinnen. Diese Kompetenz verschafft handfeste Kostenvorteile - und genau hier entscheiden Unternehmen zunehmend bewusst, was sie an spezialisierte Partner geben und was sie selbst verantworten. Unabhängig davon, wie viel operative Leistung wirklich ausgelagert wird: Einkaufs- und Vertragsmanagement, Datenhoheit und Lieferantenmanagement müssen immer als Kernkompetenz im eigenen Haus bleiben.
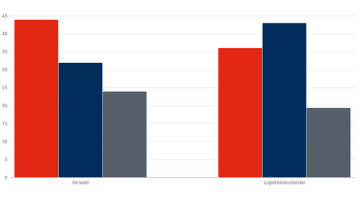
Benchmarks Transport- und Lagerkosten
Ausblick: Die neue Arbeitsteilung
Eine verlässliche Studie zur Arbeitsteilung im Jahr 2030 gibt es bislang nicht - die folgende Einschätzung beruht auf der eigenen Beobachtung der beschriebenen Trendlinien, nicht auf einer externen Prognose. Bereits heute lässt sich beobachten, dass Transportausschreibungen deutlich häufiger stattfinden als noch vor einigen Jahren, während Lagerverträge tendenziell länger laufen. Nach unserer Einschätzung ist das ein Zeichen wachsender Unzufriedenheit mit der Transportlogistik, weil die Zahl der Reklamationen zu hoch ist, die Steuerung im Tagesgeschäft nicht ausreicht und die erzielten Optimierungen fast keinen Einfluss auf die Preissteigerungen haben.
Die Arbeitsteilung dürfte sich bis 2030 deshalb weniger entlang der Frage "Make oder Buy" entwickeln als entlang der Frage, wer die Transportsteuerung und -optimierung behält. Verlader dürften operative Standardleistungen und zunehmend auch spezialisierte Dienstleistungen wie 4PL- und Zolldienstleistungen gezielt an leistungsfähige Partner vergeben, gleichzeitig aber Datenhoheit, Lieferantenmanagement und kritische Kompetenzen konsequent im eigenen Haus halten. Hybride Modelle könnten damit vom Ausnahmefall zum Normalfall werden.
Die Grenze zwischen Make und Buy verläuft heute oft nicht mehr bei der Frage "auslagern oder nicht", sondern bei der Frage, was ein Unternehmen selbst steuern will und was ein spezialisierter Partner besser übernimmt. Eine ehrliche Benchmark-Analyse bleibt dafür die Voraussetzung - unabhängig davon, ob am Ende Outsourcing, Insourcing oder ein hybrides Modell stehen.
Jetzt kostenloses PDF "Who is Who Logistik 2027" downloaden
Das Who is Who Logistik 2027 enthält neben fundierten Expertenbeiträgen einen umfangreichen Branchenguide mit namhaften Anbietern logistischer Produkte und Dienstleistungen. Das seit 2002 erscheinende Jahresheft der Verkehrsrundschau erscheint online und als Printausgabe. Außerdem ist das Who is Who Logistik 2027 kostenlos als PDF downloadbar.
Viel Spaß bei der Lektüre und vor allem viel Erfolg im Jahr 2027!