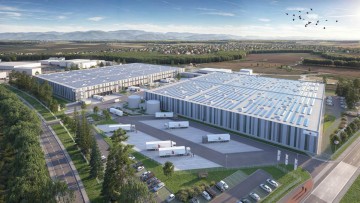
Der bundesweite Lager- und Logistikflächenmarkt befindet sich 2026 auf Wachstumskurs. Nach den ersten drei Quartalen summiert sich der Flächenumsatz auf 5,5 Millionen Quadratmeter. Das entspricht einem Anstieg von 28 Prozent gegenüber dem Vorjahreszeitraum und liegt zugleich neun Prozent über dem Zehnjahresdurchschnitt.
Besonders dynamisch entwickelte sich das dritte Quartal. Mit knapp 2,2 Millionen Quadratmetern wurde das stärkste Quartalsergebnis seit Mitte 2022 erzielt. Damit setzt sich die Belebung des Marktes trotz schwieriger geopolitischer und wirtschaftlicher Rahmenbedingungen fort.
Logistikdienstleister bleiben wichtigste Nachfrager
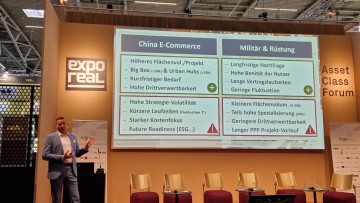
Zu den wichtigsten Treibern zählen Logistikdienstleister, die zunehmend Aufträge für internationale E-Commerce-Unternehmen sowie große Industriekunden abwickeln. Gleichzeitig sorgt die hohe Nachfrage aus dem Verteidigungs- und Rüstungsumfeld für zusätzliche Flächenabschlüsse.
Auch produzierende Unternehmen treten verstärkt als Nachfrager auf. Viele Betriebe erweitern ihre Kapazitäten oder optimieren bestehende Logistikstrukturen. Auffällig ist zudem die deutlich gestiegene Zahl großflächiger Vermietungen.
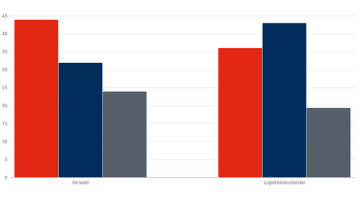
Logistikdienstleister erreichten mit rund 2,5 Millionen Quadratmetern beziehungsweise knapp 45 Prozent Marktanteil den höchsten Flächenumsatz der vergangenen zehn Jahre. Produzierende Unternehmen steuerten 31 Prozent zum Marktvolumen bei, während Handelsunternehmen auf einen Anteil von 15 Prozent kamen.
Regionen außerhalb der Logistik-Hubs gewinnen
Besonders stark entwickelt haben sich Standorte außerhalb der klassischen Logistikzentren. Dort legte der Flächenumsatz gegenüber dem Vorjahr um 51 Prozent zu und erreichte den zweithöchsten Wert der vergangenen zehn Jahre.
Ein wesentlicher Grund dafür ist die bessere Verfügbarkeit großer Flächen. Gleichzeitig profitieren diese Regionen von niedrigeren Miet- und Grundstückspreisen als die etablierten Logistikstandorte.
Anders stellt sich die Situation in den sieben großen deutschen Logistikmärkten dar. Berlin, Düsseldorf, Frankfurt, Hamburg, Köln, Leipzig und München kamen zusammen auf knapp 1,7 Millionen Quadratmeter und verfehlten damit sowohl das Vorjahresniveau als auch den langjährigen Durchschnitt.
Flächenmangel bremst mehrere Top-Standorte
In vielen Logistik-Hubs wird das Angebot zunehmend knapp. Die rückläufige Neubautätigkeit reduziert die kurzfristig verfügbaren Flächen und erschwert insbesondere großvolumige Anmietungen.
Frankfurt behauptet mit 320.000 Quadratmetern zwar die Spitzenposition unter den großen Märkten, verzeichnet jedoch einen Rückgang gegenüber dem Vorjahr. Dahinter folgen Berlin mit 298.000 Quadratmetern und Hamburg mit 283.000 Quadratmetern.
Besonders positiv entwickelte sich Köln. Mit 247.000 Quadratmetern wurde das Vorjahresergebnis mehr als verdoppelt. Das Ruhrgebiet erreichte mit 484.000 Quadratmetern sogar einen Rekordwert und legte um 36 Prozent zu.
München bleibt dagegen stark vom Flächenmangel betroffen. Großabschlüsse blieben bislang aus, wodurch der Umsatz deutlich unter dem Vorjahresniveau liegt.
Mieten steigen weiter
Die hohe Nachfrage wirkt sich zunehmend auf die Mietpreise aus. Im Vergleich zum Vorjahresquartal stiegen die Spitzenmieten im Durchschnitt um 4,3 Prozent, die Durchschnittsmieten um 4,9 Prozent.
Die höchsten Spitzenmieten werden weiterhin in München erzielt. Dort werden inzwischen 11,25 Euro pro Quadratmeter fällig. Frankfurt überschritt die Marke von neun Euro pro Quadratmeter, während Düsseldorf, Hamburg, Köln, Berlin und das Ruhrgebiet ebenfalls steigende Mietpreise verzeichnen.
Gute Aussichten für das Schlussquartal
Für die kommenden Monate rechnen Marktbeobachter mit einer anhaltend hohen Nachfrage. Zwar begrenzt das reduzierte Angebot in einigen Regionen die kurzfristigen Vermietungsmöglichkeiten, zahlreiche laufende Verhandlungen und großflächige Gesuche sprechen jedoch für eine weiterhin hohe Marktaktivität.
Unterstützt wird die Entwicklung von einer leichten Belebung der deutschen Wirtschaft, steigenden Exporten sowie Investitionen in Infrastruktur, Klimaneutralität und Verteidigung. Vor diesem Hintergrund gilt es als wahrscheinlich, dass der Lager- und Logistikflächenmarkt das Vorjahresergebnis von rund 6,1 Millionen Quadratmetern deutlich übertreffen wird.